Viajar para a Itália envolve decisões agradáveis — escolher cidades, organizar deslocamentos, reservar hospedagens — e outras menos empolgantes, mas igualmente importantes. O seguro viagem está entre elas. Mais do que comprar qualquer plano apenas para cumprir uma formalidade, vale entender o que a cobertura realmente oferece e se ela faz sentido para o seu roteiro.
Para quem sai do Brasil rumo à Itália, a primeira dúvida costuma ser direta: o seguro é necessário? Fontes consulares italianas orientam que o seguro médico de viagem seja válido para o Espaço Schengen e tenha cobertura mínima de €30 mil para despesas como atendimento médico, hospitalização e repatriação. Brasileiros, por sua vez, continuam dispensados de visto para turismo em estadias de até 90 dias dentro de um período de 180 dias. Na fronteira, documentos que comprovem as condições da viagem podem ser solicitados.
Na prática, portanto, não trate o seguro como um detalhe para resolver na véspera. Ele deve acompanhar as datas da viagem, os países visitados e o perfil do viajante.
O que muda no seguro viagem quando o destino é a Itália?
O seguro viagem para a Itália não é necessariamente um tipo diferente de seguro. Na prática, trata-se de um seguro viagem internacional escolhido de acordo com as regras do destino e com as necessidades específicas daquela viagem.
A principal diferença está justamente aí. Para uma viagem à Itália, é preciso considerar que o país faz parte do Espaço Schengen e observar os requisitos aplicáveis à entrada do viajante. Entre as referências importantes está a cobertura mínima de €30 mil para despesas médicas, hospitalização e repatriação.
Isso significa que um plano que pode parecer adequado para outro destino não deve ser escolhido automaticamente para a Itália apenas porque é chamado de “seguro viagem internacional”. É importante conferir se a cobertura atende às exigências aplicáveis e se permanece válida durante todo o período e em todos os países incluídos no roteiro.
Além desse requisito, a escolha continua dependendo do perfil da viagem e do viajante. Idade, condições de saúde, duração, atividades previstas e necessidade de coberturas adicionais podem justificar uma proteção maior do que o mínimo exigido.
Em resumo: não é o nome “seguro para Itália” que torna o plano adequado. O que importa é verificar se a apólice atende às regras do destino e oferece cobertura compatível com a sua viagem.
Sumário
- 1. Seguro viagem para Itália é obrigatório?
- 2. O que significa a cobertura mínima de €30 mil
- 3. Quais coberturas comparar além do mínimo
- 4. Quanto custa um seguro viagem para Itália
- 5. Como escolher o seguro de acordo com o viajante
- 6. Seguro do cartão de crédito: quando pode servir
- 7. O que conferir na apólice antes de viajar
- 8. Como acionar o seguro na Itália
- 9. Documentos e entrada na Itália
- 10. FAQ — seguro viagem para Itália
1. Seguro viagem para Itália é obrigatório?
É importante separar duas coisas: a isenção de visto para o turista brasileiro e as condições/documentos relacionados à entrada e à proteção durante a viagem. Brasileiros podem permanecer na Itália e nos demais países do Espaço Schengen por até 90 dias em qualquer período de 180 dias para turismo, sem solicitar visto de curta duração.
Ao mesmo tempo, páginas oficiais de consulados italianos no Brasil indicam seguro de viagem com cobertura mínima de €30 mil, e a Embaixada da Itália informa que as autoridades de fronteira podem solicitar documentação adicional, incluindo a validade de um seguro de saúde. Por isso, para o planejamento de uma viagem turística à Itália, a orientação prudente é viajar com uma apólice válida para todo o período e para o território Schengen.
VVS em uma frase: não confunda “brasileiro não precisa de visto turístico” com “não preciso me preocupar com seguro e documentação de entrada”.
2. O que significa a cobertura mínima de €30 mil
A referência de €30 mil aparece nas regras de seguro médico de viagem do Código de Vistos Schengen e também nas orientações consulares italianas. Esse valor não significa que você receberá €30 mil em caso de problema. Trata-se do limite mínimo de cobertura previsto para despesas médicas e situações relacionadas, conforme as condições da apólice.
Outro ponto essencial é a abrangência territorial. Se o seu roteiro combina Itália, França e outros países do Espaço Schengen, por exemplo, a apólice deve ser válida durante todo o período e nos territórios visitados.
3. Quais coberturas comparar além do mínimo
Escolher apenas pelo menor preço ou pelo número “€30 mil” pode esconder diferenças importantes entre planos. Antes de contratar, compare principalmente:
- despesas médicas e hospitalares por doença ou acidente;
- repatriação por motivos médicos e demais situações previstas na apólice;
- atendimento odontológico de emergência, quando incluído;
- cobertura para medicamentos prescritos em atendimento coberto;
- traslado médico e outras assistências de emergência;
- regras para doenças preexistentes e crises agudas;
- coberturas relacionadas a bagagem, atraso ou cancelamento, quando forem relevantes para o seu perfil;
- assistência disponível em português e canais de atendimento 24 horas.
Leia também limites, franquias, exclusões e procedimentos de reembolso. Duas apólices com preço parecido podem funcionar de maneira muito diferente quando você realmente precisa usá-las.
4. Quanto custa um seguro viagem para Itália
Não existe um preço médio confiável que sirva para todos os viajantes. O valor varia com idade, duração da viagem, limite de despesas médicas, coberturas adicionais, seguradora, época da cotação e condições específicas do viajante.
Por isso, a antiga referência fixa de “R$ 15 a R$ 40 por dia” foi retirada deste guia. Ela pode ficar rapidamente desatualizada e induzir a uma comparação ruim. Para saber quanto o seguro representa no orçamento da sua viagem, faça cotações para as mesmas datas e compare planos equivalentes, não apenas o menor valor exibido.
Se você está montando o orçamento completo da viagem, use também o guia do VVS sobre quanto custa viajar para a Itália e considere o seguro como uma linha própria do planejamento.
5. Como escolher o seguro de acordo com o viajante
A melhor escolha depende menos de encontrar um “seguro campeão” e mais de entender quem está viajando e o que será feito durante a viagem.
Viagem urbana e roteiro clássico
Em roteiros por Roma, Florença, Veneza, Milão ou Nápoles, observe principalmente assistência médica, hospitalar, repatriação e facilidade de contato com a seguradora. Mesmo uma viagem essencialmente urbana pode envolver quedas, infecções, indisposições e outras situações que exigem atendimento.
Viajantes mais velhos
Verifique limites de idade, eventual alteração de preço por faixa etária, cobertura para condições preexistentes e regras específicas da apólice. Não presuma que dois planos com o mesmo nome oferecem exatamente as mesmas condições para todas as idades.
Gestantes
É necessário conferir se há cobertura obstétrica, até qual semana de gestação ela se aplica, quais eventos estão incluídos e quais documentos podem ser exigidos.
Esportes e atividades específicas
Se o roteiro inclui esqui, ciclismo, trekking ou outra atividade que possa ser tratada como esporte pela seguradora, confirme expressamente se ela está coberta. A existência de assistência médica geral não significa automaticamente cobertura para qualquer atividade.
6. Seguro do cartão de crédito: quando pode servir
Alguns cartões oferecem seguro viagem como benefício, normalmente sujeito a condições como pagamento da passagem com o próprio cartão ou emissão prévia de um certificado. As regras variam bastante.
Antes de depender dessa proteção, confirme se o certificado está válido para as datas da viagem, se a abrangência territorial inclui todo o roteiro, quais são os limites de despesas médicas e repatriação, como funciona o atendimento e se há exigências específicas para ativar o benefício.
Se a cobertura atender às exigências e ao seu perfil, ela pode ser suficiente. Se houver lacunas relevantes, uma apólice complementar pode fazer mais sentido.
7. O que conferir na apólice antes de viajar
- nome do viajante e dados pessoais corretos;
- datas de início e término cobrindo todo o período fora do Brasil;
- abrangência territorial adequada ao roteiro;
- limite das despesas médicas e hospitalares;
- regras de repatriação e traslado;
- exclusões, franquias e carências, se houver;
- cobertura para condições particulares do viajante;
- telefone, aplicativo, WhatsApp ou outro canal oficial de assistência;
- procedimento para atendimento direto e para reembolso;
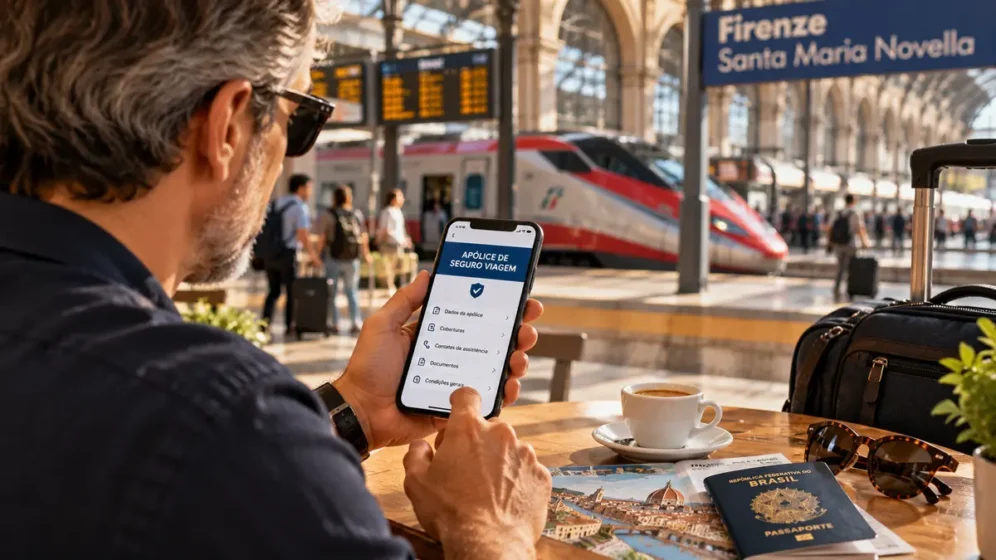
- certificado/apólice salvo no celular e, de preferência, também acessível offline.
Dica VVS: salve a apólice junto com passaporte, reservas e passagens em uma pasta digital de fácil acesso. Em uma emergência, procurar o documento pela primeira vez é a última coisa que você vai querer fazer.
8. Como acionar o seguro na Itália
Se ocorrer um problema, consulte primeiro o canal de assistência indicado na apólice, sempre que a situação permitir. A seguradora poderá orientar sobre hospital, clínica, atendimento direto ou reembolso.
Em uma emergência real, a prioridade é buscar atendimento. Depois, preserve relatórios médicos, prescrições, recibos, notas fiscais e demais comprovantes. Os documentos exigidos para reembolso variam conforme a seguradora e o tipo de ocorrência.
Também é importante diferenciar seguro de assistência. Algumas situações podem ser organizadas diretamente pela central; outras funcionam por reembolso. Essa diferença deve estar clara antes da viagem.
9. Documentos e entrada na Itália
O seguro é apenas uma parte da documentação de viagem. O Ministério das Relações Exteriores da Itália informa que o viajante deve possuir documento de viagem válido, justificar objetivo e condições da estadia e demonstrar meios financeiros suficientes, além de visto quando ele for exigido.
Para brasileiros em turismo de curta duração, permanece a isenção de visto por até 90 dias em um período de 180 dias. Em setembro de 2026, o ETIAS ainda não estava em operação; a União Europeia informava início previsto para o último trimestre de 2026, com a data exata ainda a ser comunicada. Como essa regra está em transição, confira novamente a situação oficial pouco antes de viajar.
Para organizar o restante da viagem, continue pelo Guia da Itália do VVS e, se esta for sua primeira saída do Brasil, pelo guia de primeira viagem internacional.
10. FAQ — seguro viagem para Itália
Brasileiro precisa de visto para viajar à Itália como turista?
Para estadias turísticas de até 90 dias dentro de um período de 180 dias no Espaço Schengen, cidadãos brasileiros são isentos de visto de curta duração. Isso não elimina as demais condições de entrada.
Qual é a referência de cobertura do seguro para a Itália?
As orientações consulares italianas e as regras aplicáveis ao seguro médico de viagem Schengen usam €30 mil como cobertura mínima de referência. O plano deve também ser válido no território e durante o período correspondente à viagem.
Preciso contratar exatamente €30 mil?
€30 mil é uma referência mínima nas regras citadas. Dependendo da idade, saúde, duração, atividades e perfil do viajante, pode ser sensato escolher um limite maior.
Seguro do cartão de crédito serve para a Itália?
Pode servir se o benefício estiver efetivamente ativado e o certificado atender às datas, território, limites e demais condições necessárias. Confira as regras do emissor antes de viajar.
Quanto custa o seguro viagem para Itália?
O preço depende de idade, duração, coberturas, limites e seguradora. Por isso, este guia não fixa um preço diário. Compare cotações equivalentes para as datas reais da viagem.
O ETIAS já é obrigatório?
Na revisão deste artigo, em setembro de 2026, o ETIAS ainda não estava em operação. A União Europeia previa o início no último trimestre de 2026, sem data exata anunciada. Verifique a página oficial antes da viagem.
Conclusão
Seguro viagem não deve ser escolhido apenas para marcar um item do checklist. Para uma viagem à Itália, comece pela validade territorial e pela referência de cobertura exigida nas orientações oficiais, mas vá além: compare assistência médica, repatriação, exclusões, atendimento, condições pessoais e funcionamento em caso de emergência.
Uma boa apólice é aquela que você entende antes de embarcar. Depois disso, ela pode ficar exatamente onde esperamos que fique durante a viagem: guardada, pronta para ser usada se necessário.
Leia também
Sobre o autor
Antonio Luiz Barbosa
Criador do Viver, Viajar e Sonhar, transforma experiências, pesquisa e planejamento em guias práticos para ajudar outros viajantes a conhecer destinos com mais independência, segurança e inspiração.
Conheça o autorAssine a newsletter do Viver, Viajar e Sonhar
Cadastre-se para receber por e-mail as próximas edições da nossa newsletter, com dicas de viagem, roteiros e os novos conteúdos publicados no blog. O cadastro não envia nada na hora: você recebe um e-mail para confirmar e, a partir daí, passa a receber as edições.
Falta um passo: enviamos um e-mail para você confirmar a inscrição. Clique no link da mensagem e pronto. Se não aparecer em alguns minutos, veja o spam.
Ao se cadastrar você concorda em receber nossos e-mails. Toda edição enviada traz, no rodapé, um link de descadastro: um clique e você sai da lista, sem precisar pedir a ninguém.